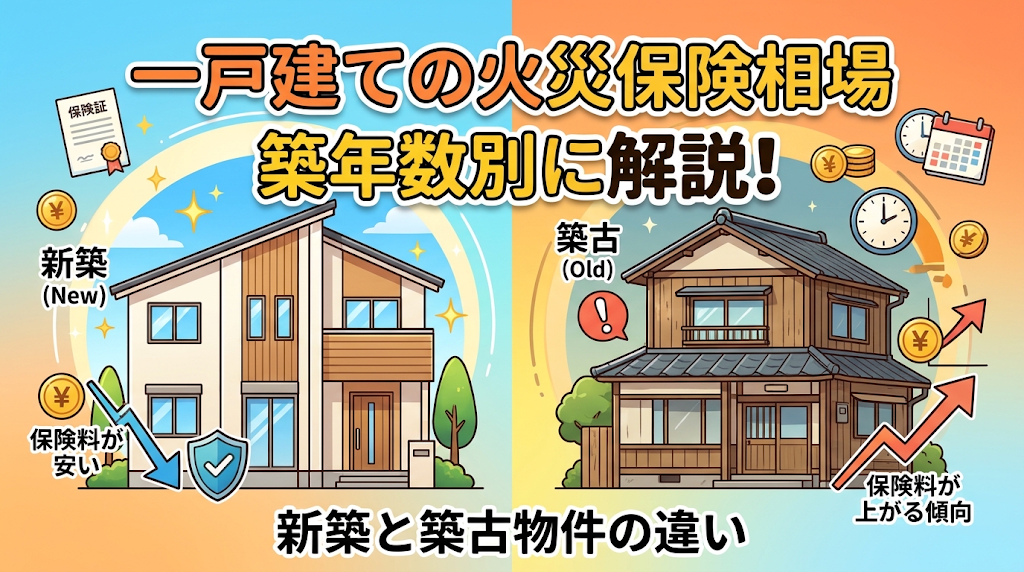
一戸建ての火災保険は満期更新の案内が届いた際、前回の契約時よりも保険料が大幅に上がっていて驚く方が少なくありません。大切なわが家を守るために欠かせない保険ですが、築年数によって保険料がどれくらい変わるのか、相場の目安が気になるところです。
一戸建ての火災保険料は、築浅物件と築30年以上の物件を比べると約1.5倍から2倍近くまで負担差が広がる仕組みになっています。近年の度重なる制度改定や建築資材費の高騰も加わり、築年数の経過に伴う負担増は以前よりも顕著な傾向です。
更新時の保険料が妥当なのか分からず、不要な特約を削って少しでも家計の固定費を抑えたいと悩む方も多く見られます。
この記事では、一戸建ての火災保険相場を築年数別に分かりやすく整理し、なぜ築年数が経過すると高くなるのかという理由から、補償の質を落とさずに保険料を適正化する具体的な見直し手順まで詳しく解説します。
この記事でわかること
- 築10年から築50年までの保険料相場
- 築年数の経過で保険料が高くなる理由
- ネット損保の引受制限など築古の注意点
- 無理なく保険料を安く抑える実務手順
一戸建て火災保険の相場は築年数別でいくら?目安一覧
一戸建ての火災保険料は、建物の構造や保険金額、補償内容によって変わりますが、築年数の経過に応じて段階的に高くなる傾向があります。まずは標準的な一戸建て住宅における、築年数別の保険料相場を押さえておくことが大切です。
以下の表は、一般的な木造一戸建て(H構造・建物保険金額2,000万円・家財保険金額500万円・基本補償付帯・5年一括払い)を想定した保険料の目安一覧です。
| 築年数区分 | 5年一括払いの相場目安 | 1年あたりの実質負担 | 主な特徴と査定上のポイント |
| 築10年 | 約12万〜17万円 | 約2.4万〜3.4万円 | 築浅割引(築10年未満)の適用限界ライン。設備トラブルが少ない時期 |
| 築20年 | 約15万〜21万円 | 約3.0万〜4.2万円 | 築浅割引が外れ、経年劣化リスクが加味されて保険料が上昇し始める時期 |
| 築30年 | 約18万〜26万円 | 約3.6万〜5.2万円 | 給排水管の水漏れや屋根・外壁の破損事故率が高まり、料率が大幅に加算 |
| 築40年 | 約20万〜29万円 | 約4.0万〜5.8万円 | 新耐震基準導入(1981年)前後の境目。物件により現地審査を求められる |
| 築50年超 | 約22万〜32万円超 | 約4.4万〜6.4万円超 | 耐震基準割引の適用外となるケースが多く、一部の会社で引受制限が発生 |
※上記は火災・風災・水災・盗難・破損等を含む標準的なプランの試算目安です。所在地(都道府県)や細かな補償設計によって実際の金額は変動します。
築10年と築50年で保険料が2倍近く変わる実態
新築時に加入した10年契約が満了し、築10年を迎えて更新手続きをする際、提示された見積額を見て「新築時より格段に高くなっている」と感じるケースは珍しくありません。
上記の相場一覧が示すとおり、築10年の物件と築50年の物件では、同じ建物補償額であっても総支払額に2倍近い開きが生じることがあります。
特に築30年を超えると保険料の上がり幅が急勾配になり、年間の実質負担額が大きく跳ね上がります。
住宅ローンを完済して住居費の負担が減ると見込んでいた段階で、火災保険の更新費用が高額な固定費として家計にのしかかる実態が浮き彫りになっています。
なぜ古くなると高額化するのか?保険会社の査定基準
火災保険は「火事のときだけ」使う保険ではありません。台風や大雪による風災・雹(ひょう)災、給排水管の破損による水濡れ損害、屋根瓦の落下など、住まいに関わる日常の多様な事故を広くカバーしています。
損害保険会社が保険料を決める際、最も重視する指標の一つが建物や設備の老朽化に伴う事故発生率です。
新築や築浅の住宅は最新の配管や頑丈な屋根材が使われており、小さな自然災害で大きな破損に至る確率は低めです。
一方で、築20年や30年を経過した建物は、目に見えない部分で屋根材の浮きや配管の腐食が進んでいる場合があります。
老朽化が進んだ建物は、台風の強風によって屋根が吹き飛んだり、床下で給排水管が破裂して浸水したりといった被害の発生頻度が統計的に跳ね上がります。
さらに、損害保険料率算出機構が算出する基準(参考純率)において、築年数が経過した住宅ほど高い料率を適用する「築年数別料率」が細分化されたため、古い建物ほど高額な保険料が設定される構造になっています。
なぜ火災保険は高騰し続けるのか?改定の推移と背景
「前回の更新時と比べて保険料が上がった」と感じる背景には、単に自宅の築年数が経過したことだけでなく、火災保険業界全体の制度改定と料率引き上げが大きく関係しています。
ここ数年の間に、火災保険を取り巻くルールは大きな転換期を迎えました。どのような経緯で制度が変わり、負担が増加してきたのかを時系列で整理します。
36年契約から最長5年へ!契約期間短縮がもたらした負担増
かつての火災保険は、住宅ローンを組む際に最長36年という超長期の契約を一括で結ぶことが一般的でした。しかし、近年の相次ぐ制度改定によって契約できる最長期間は段階的に縮小されています。
- 2015年10月:最長契約可能期間が36年から10年へ短縮
- 2022年10月:参考純率が平均10.9%引き上げられると同時に、最長契約期間が10年から5年へ短縮。築年数に応じた料率区分が細分化される
- 2024年10月:過去最大規模となる全国平均+13.0%の参考純率改定が実施。水災リスクに応じて市区町村単位で5段階の料率区分を導入
- 2026年10月:建築資材費や人件費の高騰を受け、大手損保各社が個人向け火災保険の料率や長期割引率を再調整(平均約3%〜最大1割程度の引き上げ)
契約期間が短くなると、長期契約を結ぶことで得られていた「長期一括払いの割引メリット」が大幅に減少します。
10年ごとに更新していた時代と比べ、5年ごとに見直しと更新費用が発生するため、契約者の体感的な値上がり感はより一層強くなっています。
資材高騰と自然災害激甚化が招いた2024年・2026年の料率改定
近年の保険料引き上げを牽引している主な要因は、激甚化する気象災害と建築修繕コストの上昇です。
大型台風の頻発や線状降水帯による豪雨災害によって、全国規模で保険金の支払い額が高水準で推移しています。
加えて、世界的な資材不足や円安、建設業界における人手不足の影響により、木材・金属等の資材価格と職人の工賃が高騰しました。
同じ規模の屋根破損や外壁修理であっても、数年前と現在では修繕にかかる実費が大幅に跳ね上がっています。
保険会社が支払う1件あたりの平均保険金額が膨らんだ結果、2024年秋の大規模改定に続き、2026年秋にも資材高騰を反映した料率の再調整が行われる事態となりました。
加入者の不満と保険会社が抱える収支悪化のジレンマ
度重なる保険料の値上げに対し、世間では賛否双方の意見が交錯しています。
SNSやインターネット上では「10年前に比べて更新見積もりが倍近くになっていて家計が圧迫される」「固定費が高すぎて維持が大変」といった悲鳴に近い声が多く見受けられます。
一方で、「過去の台風で瓦が飛んだ際、保険金で全額修理できたため手厚い補償は外せない」「近年の大雨を見ていると、保険料が上がっても加入し続けるしかない」というように、実体験から保険の必要性を強く認識している声も根強く存在します。
損害保険会社側としても、値上げによって契約者の離脱や不満を招くリスクを抱えつつも、頻発する自然災害で火災保険事業の赤字が慢性化しており、保険制度そのものを維持するために料率を引き上げざるを得ないという複雑な背景を抱えています。
一戸建ての火災保険を築年数別に見直す際の落とし穴
築年数が経過した一戸建ての火災保険を見直す際、インターネットの一般的な比較情報だけを頼りに手続きを進めると、思いがけないトラブルや制限に直面することがあります。
契約直前の段階で慌てないために、あらかじめ知っておくべき実務上の注意点をまとめました。
築30年超で直面する「ネット系損保の加入お断り」問題
固定費削減の手段として人気を集めるネット系損保(ダイレクト型損保)ですが、築古の一戸建てに関してはWeb上での自動引き受けを制限している会社が多いのが実情です。
ネット系損保は店舗網や人件費を抑えることで割安な保険料を実現しているため、事故リスクの判定を厳格化しています。
具体的には「築25年または築30年を超える物件」「耐震基準改定前の物件」については、オンライン見積もり画面でエラーが表示され、手続きが進められないケースがあります。
書面による詳細な審査や、専門業者による建物診断(インスペクション)の証明書提出を求められることも多く、結果として昔ながらの代理店型損保しか選択肢が残らないという状況に陥りがちです。
築30年を超えている場合は、ネット完結だけにこだわらず、複数の窓口に早めに相談しておく姿勢が求められます。
旧耐震物件は地震保険の耐震割引が使えないデメリット
火災保険とセットで加入する地震保険には、建物の耐震性能に応じた「耐震等級割引」や「建築年割引」が用意されており、最大で50%の保険料割引を受けられます。
しかし、1981年(昭和56年)5月31日以前に建築確認を受けた「旧耐震基準」の物件は、原則としてこれらの割引制度が適用されません。
築45〜50年超の物件は、火災保険の基本料率が高くなるだけでなく、地震保険の割引も一切受けられないため、総支払額がさらに膨らみやすくなります。
旧耐震物件で地震保険の割引を適用させるには、耐震改修工事を実施した上で「耐震基準適合証明書」などの公的書類を取得する必要があり、ハードルが一段と高くなります。
構造級別(T構造・H構造)が築年数以上に保険料を左右する理由
火災保険の料率は、築年数だけでなく建物の「構造級別」によって劇的に変わります。戸建て住宅の場合、主に以下の2種類に分類されます。
- T構造(耐火構造・省令準耐火構造・鉄骨造など):燃えにくく延焼しにくい構造
- H構造(一般的な非耐火木造住宅):燃えやすい一般的な木造構造
同じ築30年の物件であっても、H構造はT構造に比べて保険料が約1.5倍から2倍近く高額になります。
住宅メーカーの施工で「省令準耐火構造」の認定を受けている木造住宅であれば、築年数が経過していてもT構造として割安な料率が適用されます。
自身の建物がどちらに該当するかを正しく把握していないと、誤った構造区分で高い保険料を払い続けてしまうリスクがあるため、設計図書や仕様書の確認が欠かせません。
築古の一戸建てでも火災保険相場より安く抑える実務手順
築年数が経過しているからといって、提示された高額な保険料をそのまま受け入れる必要はありません。
必要な補償をしっかりと確保しながら、無駄な支払いを削って保険料を適正水準まで下げるための具体的な工夫があります。
ハザードマップ確認で「水災補償」を外せるか検証
火災保険料の中で大きな割合を占めているのが「水災補償」です。
2024年の制度改定により、水災リスクの低い地域(高台など)は保険料が引き下げられ、リスクの高い地域(河川沿いや低地)は引き上げられる5段階の区分が導入されました。
もし自宅が高台に位置しており、土砂崩れや内水氾濫の危険性が極めて低い環境であれば、水災補償を補償プランから外すことで保険料を2割から3割程度削減できる可能性があります。
ただし、自己判断で外すのは大変危険です。まずは自治体のハザードマップを確認し、浸水想定区域や土砂災害警戒区域に指定されていないかを必ず確認してください。
ウェブ検索で「〇〇市(居住自治体名) ハザードマップ」と検索するか、国土交通省の「重ねるハザードマップ」を利用すれば、自宅のピンポイントな浸水深を簡単に調べられます。
免責金額(自己負担額)の設定変更による保険料ダウン
補償項目を削らずに保険料を下げる最も手軽で安全な方法が、免責金額(事故時の自己負担額)の設定引き上げです。
免責金額とは、万が一被害に遭って保険金を受け取る際、契約者が自己負担する金額を指します。
例えば「免責金額0円」に設定していると、小さな破損でも保険金が満額支払われる反面、毎回の保険料は最も高くなります。
これを「免責金額3万円」や「5万円」「10万円」に引き上げるだけで、保険料全体の負担を1割から2割程度抑えることが可能です。
屋根全体の吹き飛びや床上浸水といった大規模な被災時には数百万円単位の損害が発生するため、数万円の自己負担が発生しても保険としての機能は十分に果たせます。
細かな修繕費は貯蓄でカバーすると割り切り、家計を揺るがす大損害に備える形へシフトすることが保険料削減の近道です。
古い家の建築年を確認するための公的書類と取得先
保険会社を乗り換えたり、正確な築年数・構造で見積もりを取り直したりする際には、建物の建築時期を証明する公的な確認書類の提出を求められます。
新築時の書類一式が見当たらない場合は、以下の手順で書類を確認または再取得してください。
- 手元の書類を探す場合:自宅の権利証ファイルなどに入っている「建築確認済証(旧:建築確認通知書)」「検査済証」「建物全部事項証明書(登記簿謄本)」を確認します。
- 手元に書類がない場合の確認手順:紛失してしまった場合は、物件が所在する市区町村役場の「建築指導課」などの窓口へ出向きます。窓口で「建築台帳記載事項証明書」の交付を申請することで、当時の建築確認番号や取得年月日を公的に証明できます。
- 登記情報の取得:法務局の窓口、または「登記情報提供サービス」を利用して建物全部事項証明書を取得すれば、建物の新築登記年月日を即座に確認できます。
正確な書類を揃えておくことで、古い建物であってもスムーズに保険の比較・見積もり手続きを進められます。
一戸建て火災保険の築年数別相場に関するよくある質問
Q1. 築年数が古い家は火災保険に入らないという選択肢はありですか?
一戸建てにおいて火災保険に未加入で過ごす選択は、極めて危険が大きいためおすすめできません。
日本の法律(失火責任法)では、重大な過失がない限り、隣家からのもらい火で自宅が全焼しても隣人に損害賠償を請求できないと定められています。
築年数が古くても、万が一の全焼時に生活の再建資金を自力で全額賄うことは困難です。
不要な特約を削り、免責金額を高めに設定してでも、火災や風災の基本補償だけは最低限維持しておくことが生活防衛につながります。
Q2. 築30年を超えたら建物の保険金額は新築時より下げるべきですか?
火災保険の保険金額は、現在の建物の価値ではなく「同規模の家を今建て直すためにいくら必要か(新価・再調達価額)」を基準に設定するのが原則です。
築年数が経過しているからといって保険金額を極端に下げてしまうと、火災で全焼した際に新しい住まいを再建できなくなってしまいます。
現在の建築資材費の水準に合わせて適切な新価額を算出し、その金額を上限に設定しておくことが確実な生活再建への備えとなります。
Q3. 5年一括払いと毎年の年払いではどちらがお得ですか?
トータルの支払額を抑えたい場合は、5年一括払いが最も経済的です。
長期契約の一括払いには長期係数による割引が適用されるため、毎年1年ごとに更新して支払う方法と比べて、総額で数パーセントから1割近く割安になります。
まとまった支出が一時的に発生する点が難点ですが、今後の料率引き上げリスクを5年間先送りできるメリットも考慮すると、可能な限り長期一括払いを選択することが賢明です。
一戸建て火災保険は築年数別の特徴を掴んで最適化
一戸建ての火災保険料は、築年数の経過に伴うリスク加算や近年の制度改定により、築古物件ほど負担が重くなる傾向が強まっています。
まとめのポイント
- 築10年と築50年では保険料相場に約1.5〜2倍近い開きが生じる
- 最長契約期間の5年短縮や資材高騰により業界全体の料率改定が続いている
- 築30年超はネット損保の制限があるため複数の選択肢を早めに検討する
- ハザードマップに応じた水災補償の精査や免責金額の設定で保険料を削減できる
次回の満期更新案内が届いた際、金額の高さに慌てないためには、契約満期の2〜3ヶ月前から自宅のハザードマップと補償内容を棚卸ししておくことが大切です。
今すぐできる第一歩として、まずは手元にある現在の保険証券を取り出し、「免責金額がいくらに設定されているか」「水災補償が付いているか」の2点を確認してみることから始めてみてください。
【次のステップ:『一戸建て火災保険の補償見直しチェックリストと必要書類の集め方完全版』を読む】
メタディスクリプション:
一戸建ての火災保険相場を築年数別に徹底解説。築10年から50年超の費用目安や、築古物件で保険料が跳ね上がる理由、ネット損保の引受制限などの落とし穴を網羅。水災補償の精査や免責設定で保険料を無理なく安く抑える実務手順も詳しく紹介します。
URLスラッグ:
fire-insurance-cost-house-age