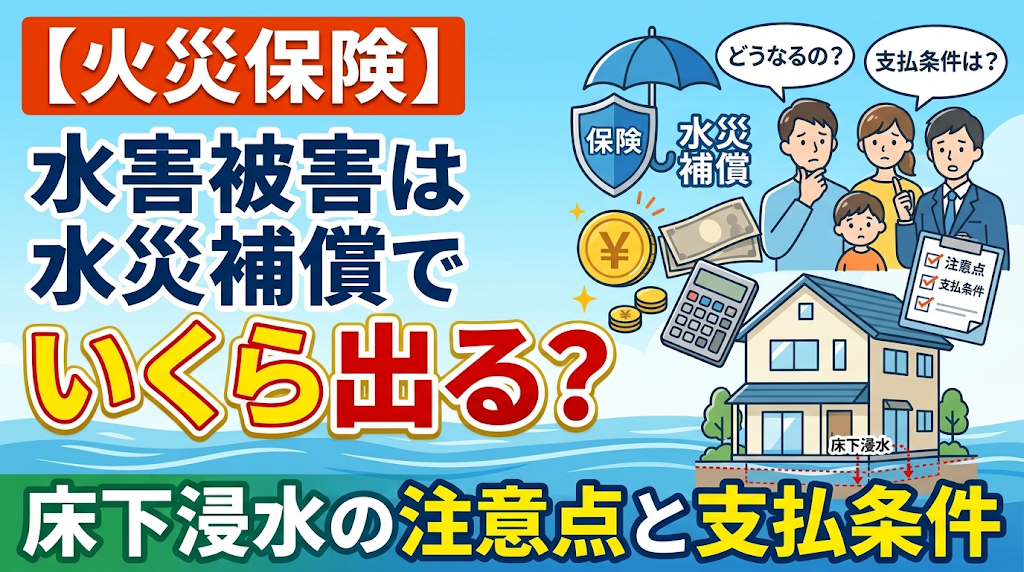
台風や集中豪雨によって自宅が浸水被害に見舞われた際、復旧工事や消毒、家具の買い替えにかかる費用を前に途方に暮れてしまう方は少なくありません。住まいの損害をカバーする頼もしい存在が火災保険ですが、水による被害は基本補償に含まれない契約もあり、申請にあたっては複雑な条件が設定されています。
「床下まで泥水が入ったけれど、保険金は支払われるのだろうか」「約款に書かれている基準を満たしているのかわからない」といった疑問や不安を抱くケースは非常に多いのが実情です。
水災補償は、床上浸水か床下浸水か、あるいは地盤面からどの高さまで浸水したかによって、受取額や補償の可否が大きく分かれます。
この記事では、水害被害における火災保険の水災補償について、保険金が出る具体的な条件や受取額の目安、床下浸水特有の注意点をわかりやすく整理しました。
この記事でわかること
- 水害被害で保険金が出る2大条件
- 床下浸水で補償対象外になる理由
- 建物と家財で異なる保険金の算出基準
- 否認を防ぐ浸水痕の写真撮影手順
水害被害で火災保険の水災補償が適用される基本条件と対象災害
火災保険に付帯される「水災補償」は、自然災害による水害被害から建物や家財を守るための補償です。
ただし、大雨による損害であれば何でも対象になるわけではなく、対象となる自然災害の種類や損害の程度が厳格に定められています。
| 項目 | 詳細内容 |
| 補償の対象となる主な災害 | 台風・暴風雨・集中豪雨による洪水、高潮、融雪洪水、土砂崩れ、落石など |
| 主な対象外となる事例 | 地震による津波(地震保険の対象)、雨漏り(風災または経年劣化)、給排水設備の事故(水濡れ特約) |
| 保険金支払いの基本判定基準 | ① 損害額が再調達価額(新価額)の30%以上 ② 床上浸水、または地盤面から45cmを超える浸水 |
| 対象となる補償目的 | 「建物」(柱・外壁・基礎・屋根・設備)と「家財」(家具・家電・衣類など)※個別加入が必要 |
| 支払方式の種類 | 実損払方式(損害実額を限度額まで補償)/縮小払方式(損害額の70%等を支払う旧型契約など) |
水災補償の対象となる自然災害と対象外となるケース
水災補償が適用される代表的な例は、河川の氾濫による洪水、豪雨に伴う土砂崩れ、台風による高潮です。ゲリラ豪雨で下水や側溝が溢れて敷地が水没する「内水氾濫」による損害も、原則として水災補償に含まれます。
一方で、水が原因であっても水災補償の対象にならないケースがあります。代表的なものが「地震による津波」です。
津波による浸水や流失は地震保険でカバーする領域であり、火災保険の水災補償では保険金が支払われません。また、屋根の老朽化による「雨漏り」や、マンションの上階からの「給排水管の漏水」も水災の定義には該当しないため、別の補償項目(風災や水濡れ事故など)での確認が必要です。
保険金が支払われる「損害割合30%以上」と「45cmの壁」
損害保険会社各社が共通して定めている一般的な水災補償の支払い要件には、大きく分けて2つの基準が存在します。損保ジャパンの公式見解や各社約款によると、原則として以下のいずれかの要件を満たすことが求められます。
1つ目は、建物または家財の損害額が、それぞれの「再調達価額(同等のものを再建築・再購入する費用)」の30%以上となった場合です。建物の躯体や基礎に重大な損傷が生じた際に適用されます。
2つ目は、再調達価額の30%に達していなくても、「床上浸水」が発生したか、あるいは「地盤面より45cmを超える浸水」による損害が生じた場合です。この基準に達していない小規模な浸水被害は、復旧に実費がかかったとしても原則として補償対象外となります。
床下浸水の水害被害は火災保険の水災補償でいくら出る?
大雨被害で特にトラブルや誤解が生じやすいのが「床下浸水」の扱いです。
床下まで汚泥が流れ込んだ場合、悪臭対策や衛生面から泥出し・高圧洗浄・消毒作業が不可欠となり、数十万円単位の自己負担が発生します。しかし、火災保険の基準を照らし合わせると、思わぬ落とし穴に直面することがあります。
床下浸水が原則補償されない「45cmの壁」の落とし穴
一般的な木造住宅では、建築基準法施行令の規定や湿気対策のため、基礎の高さが地盤面から40cm〜45cm程度で設計されているケースが主流です。そのため、「水が室内の床までは上がらなかったが、床下に泥水が充満した」という被害の多くは、浸水の深さが地盤面から30cm〜40cm程度にとどまります。
この場合、「床上浸水」に該当せず、さらに「地盤面から45cm超」という要件も満たさないため、損害割合が30%以上に達していない限り、水災補償の支払い対象外となってしまいます。基礎が高い家ほど居住空間への浸水を防げる一方で、床下に深刻なヘドロ被害を受けても保険金が出にくいという構造的なジレンマが存在します。
「地盤面」の定義と測定位置による判定の違い
約款に記載されている「地盤面」とは、建物が周囲の地面と接する位置を指します。敷地全体が一様な平面であれば判定は明快ですが、傾斜地や盛土、コンクリート敷きの駐車場、庭土など、高低差がある敷地では慎重な確認が必要です。
一般的に地盤面は、建物外壁が接している地表面を基準として判定されます。建物の一部が傾斜地に建っている場合や、地盤面より低い位置に床がある半地下構造の部屋については、その構造に応じた個別の約款規定が適用されます。浸水痕を測定する際は、地面のどこから何センチまで水が達したかが重要な判断材料となります。
支払額の計算方式と実損払・縮小払の違い
水災補償で実際にいくら支払われるかは、契約している火災保険の支払方式によって異なります。現在の主流である「実損払(新価・実損填補)」であれば、設定した保険金額の範囲内で、実際の損害額から免責金額(自己負担額)を差し引いた実費相当額が支払われます。
一方、ひと昔前の長期契約や一部のプランでは、損害額の70%程度を支払上限とする「縮小払」が設定されていることがあります。
また、床上浸水であっても損害割合が15%未満の軽微な損害にとどまる場合は、「保険金額の5%(上限100万円)」といった定額の保険金給付に制限される契約もあります。手元の保険証券で「支払割合」や「免責条件」をあらかじめ確認しておくことが肝要です。
建物と家財の補償範囲・水災リスク別の選び方
火災保険は「建物」と「家財」の2つの対象に分かれており、それぞれ個別に契約を結ぶ仕組みになっています。
水害リスクに応じた適切な備えを整えるには、両者の違いと、近年の保険料改定の仕組みを把握しておく必要があります。
建物のみ・家財のみ加入による補償ギャップの比較
水害被害に遭った際、建物を対象とする火災保険だけでは、室内で全滅した家財の買い替え費用は補償されません。逆に、家財のみの加入では基礎や外壁の修繕費用はカバーできません。
| 評価軸 | 建物のみ契約 | 家財のみ契約 | 建物+家財の両方契約 |
| 費用・コスト | 保険料を抑えやすいが、家具家電の被害は全額自己負担 | 保険料は最も安価だが、住宅の修繕費は全額自己負担 | 保険料は高くなるが、生活再建に必要な全損害をカバー可能 |
| 機能・補償範囲 | 基礎、外壁、床、断熱材、備え付け住宅設備を復旧 | テレビ、冷蔵庫、家具、衣類、パソコン等を復旧 | 居住空間の原状回復から生活必需品の買い替えまで包括補償 |
| 向き/不向き | 浸水時に家具を2階へ移動できる戸建て、家財が少ない世帯 | 賃貸住宅の入居者、またはマンション2階以上の専有部 | 戸建て住宅、マンション1階、ハザードマップ浸水想定区域 |
特に床上浸水が発生すると、1階に置かれた冷蔵庫、洗濯機、テレビなどの主要家電や大型家具はほぼ使用不能になります。生活を迅速に再建するためには、浸水リスクのある地域では両方の契約を検討するのが現実的です。
2024年の水災料率5区分化と見直しの判断基準
損害保険料率算出機構(GIROJ)が公表した参考純率の改定に伴い、2024年10月以降、従来の全国一律傾向だった水災保険料率は、市区町村ごとの水災リスクに応じて1等地から5等地の「5区分」に細分化されました。
これにより、河川の近くや低地など浸水リスクが高い「5等地」では保険料が引き上げられ、高台などリスクが極めて低い「1等地」では引き下げられる傾向となっています。住んでいる地域の等級やハザードマップの指定状況、過去の浸水履歴を照らし合わせ、水災補償を付帯すべきか、免責金額を調整して保険料のバランスを取るべきかを判断することが重要です。
近年登場した「床下浸水特約」「特定設備特約」の選択肢
45cm基準によって床下浸水が補償対象外になりやすい課題を受け、一部の損害保険会社では「床下浸水実損補償特約」などの新特約を導入しています。
この特約を付帯していれば、床上浸水に至らない床下の泥水被害であっても、清掃・消毒・乾燥工事にかかる実費が補償されます。
また、屋外に設置されたエコキュート、エネファーム、家庭用蓄電池、エアコン室外機などが浸水で故障した場合に補償する「特定設備水災補償特約」も存在します。基礎を高く設計した高床仕様の住まいであっても、屋外設備は低い位置に設置されていることが多いため、設備リスクに着目した備えも有効な選択肢です。
申請時に否認を防ぐための証拠保全と手続き手順
水害発生後は衛生上の問題から速やかに泥かきや片付けを行いたいところですが、証拠を残さずに清掃を終えてしまうと、保険金請求時に損害状況や浸水深を立証できず、適正な保険金が支払われないリスクがあります。
泥かき・片付け前に必須となる写真撮影の記録方法
水が引いた直後、片付けに着手する前の現場記録が極めて重要です。保険会社や損害保険鑑定人が被害状況を客観的に確認できるよう、以下の手順で撮影を行ってください。
- 建物の全景写真:四方から建物の全体像がわかるように引きのアングルで撮影します。
- 浸水深(ウォーターマーク)の計測撮影:外壁や基礎、室内の壁に残った泥の線にメジャーを垂直に当て、地盤面からの高さをミリ単位で読み取れるように撮影します。この際、「壁全体の引きの写真」と「メジャーの目盛りが読める寄りの写真」の2枚をセットで撮るのが確実です。
- 床下の堆積状況:通気口から床下の様子を覗く写真や、点検口を開けて床下に溜まった汚泥の厚みをメジャーとともに記録します。
- 被害家財の型番と全体像:泥を被った家電製品の品番プレート、浸水した家具の被害状況を1点ずつ記録します。
罹災証明書の手配と復旧費用の見積書取得
水害被害に遭った際は、自治体に「罹災証明書」の交付申請を行います。罹災証明書は公的支援を受ける際だけでなく、保険金請求時の有力な公的証拠書類としても機能します。
同時に、工務店やリフォーム業者に現地を確認してもらい、床下の汚泥除去、洗浄・消毒、断熱材の撤去・交換、乾燥作業などを含めた詳細な「復旧工事見積書」を作成してもらいます。工事内容の内訳が細かく記載されているほど、保険会社の査定がスムーズに進みます。
水害被害の火災保険と水災補償に関するよくある質問
床下浸水で室外機や給湯器だけが水没した場合は出ますか?
建物の付属設備として契約されている場合、給湯器や室外機の故障単体であっても補償対象となるケースがありますが、原則として「敷地全体の浸水が45cmを超えているか」などの水災要件が問われます。
通常の水災補償では基準未達で対象外となる事例も多いため、屋外設備を対象とする特約(特定設備水災補償特約など)に加入しているかどうかが重要な分かれ目となります。
マンションの高層階でも水災補償は必要ですか?
マンションの2階以上にお住まいの場合、洪水で専有部分の居住スペースが直接浸水するリスクは極めて低いといえます。
ただし、マンション全体の共用部分(地下や1階の受水槽、電気室、エレベーター設備)が被災してライフラインが途絶するリスクは存在します。これらは管理組合が加入する共用部分の火災保険で対応するため、個人の専有部分については水災補償を外し、保険料を抑える設計を選ぶケースが一般的です。
過去の水害を理由に後から保険金を請求できますか?
保険法第95条において、保険給付を請求する権利は「3年間」行使しないときに時効によって消滅すると定められています。したがって、被害発生から3年以内であれば過去の水害であっても請求手続き自体は可能です。ただし、時間の経過とともに浸水痕や損害の因果関係を証明することが困難になるため、被害を受けたら速やかに保険会社へ連絡することが推奨されます。
まとめ:水害被害に備える火災保険の水災補償の要点
台風やゲリラ豪雨による水害被害は、突発的かつ甚大な損害をもたらします。いざというときに生活再建の支えとなる水災補償ですが、その適用には「損害割合30%以上」や「床上浸水・地盤面から45cm超」といった明確な基準が設けられています。
特に現代の住宅で起こりやすい床下浸水では、室内に水が入らなくても清掃や消毒に多額の費用がかかる一方、45cmの壁によって補償対象外となってしまうケースが少なくありません。自宅の基礎の高さや立地リスク、ハザードマップの区分を正確に把握し、必要に応じて特約の追加や家財補償のセット加入を検討しておくことが大切です。
なお、最終的な損害割合の算定や保険金支払いの可否は、各損害保険会社および損害保険鑑定人の現地調査・約款規定に基づいて決定されます。
まとめポイント
- 水災補償は台風・豪雨による洪水や土砂崩れをカバーするが、地震による津波は対象外
- 支払いの基本基準は「損害額30%以上」または「床上浸水・地盤面から45cm超の浸水」
- 基礎高40cm前後の住宅での床下浸水は、深刻な汚泥被害でも45cm基準を満たさず対象外になりやすい
- 泥水による家具・家電の買い替え費用をカバーするには「家財」の個別契約が必須
- 浸水後は片付けの前にメジャーを当てた浸水痕(ウォーターマーク)の引き・寄り写真を必ず撮影する
- 地域の水災リスク(1〜5等地)に応じた保険料改定を踏まえ、特約を含めた見直しが重要
参考情報・公的機関リンク: